Een ETF is een beleggingsfonds waarvan je de participaties op de beurs kunt kopen en verkopen. De afkorting staat voor Exchange Traded Fund. Via één fonds kun je een belang krijgen in meerdere beleggingen, bijvoorbeeld aandelen of obligaties. Wat je precies bezit en hoeveel risico je loopt, hangt af van het fonds.
ETF is dus een vorm waarin een belegging wordt aangeboden. Het woord zegt niet dat het fonds wereldwijd spreidt, goedkoop is of weinig kan dalen. Een breed aandelenfonds, een sectorfonds en een fonds met hefboom kunnen heel verschillend werken.
Wat er binnen het fonds gebeurt
Een fonds bundelt geld van beleggers en voert een beleggingsbeleid uit. Met een participatie heb je een belang in het fonds en daarmee in de economische uitkomst van zijn portefeuille. Je bezit niet rechtstreeks ieder onderliggend aandeel op een eigen rekening. [1]
Stel dat een fictieve portefeuille voor 10 procent in bedrijf A zit. Als je € 1.000 in dat fonds hebt, is je economische blootstelling aan A ongeveer € 100, voordat andere effecten meespelen. De verhoudingen kunnen in de tijd veranderen.
Een ETF kan tijdens beursuren worden verhandeld. De beursprijs kan afwijken van de berekende waarde van de onderliggende portefeuille. Daarom zijn verhandelbaarheid en de prijs waarop je werkelijk koopt eveneens relevant.
Indexfondsen en actief beheerde fondsen
Veel ETF's proberen een index te volgen. Zo'n index bevat regels over welke beleggingen meetellen en met welk gewicht. Een index kan breed zijn, maar ook één land, sector of specifiek thema volgen.
Er bestaan ook actief beheerde ETF's. Daarbij maakt een beheerder keuzes binnen het afgesproken beleid. ETF en passief zijn dus geen synoniemen. Kijk in de documentatie naar de doelstelling en strategie. [2]
Een wereldwijde naam is geen volledige beschrijving. Controleer of opkomende markten zijn inbegrepen, welke omvang bedrijven hebben en of bepaalde sectoren worden uitgesloten. Je hoeft niet ieder bedrijf afzonderlijk te kennen, maar je moet begrijpen welke markt je koopt.
Spreiding beoordelen op inhoud
Een fonds met honderden aandelen kan nog sterk leunen op een klein aantal grote ondernemingen. Ook een fonds dat maar één sector volgt, kan veel namen bevatten en tegelijk geconcentreerd zijn.
Kijk daarom naar de grootste posities, sectoren en regio's. Controleer ook de overlap met wat je al bezit. Drie fondsen die grotendeels dezelfde grote bedrijven bevatten, geven minder extra spreiding dan drie verschillende namen doen vermoeden.
Spreiding kan het risico van één slecht presterend bedrijf verkleinen. Ze garandeert geen positief rendement en voorkomt geen brede koersdaling. De onderliggende beleggingen blijven de belangrijkste bron van het risico. [3]
Uitkerend of herbeleggend
Een uitkerende ETF betaalt inkomsten, zoals ontvangen dividend, aan beleggers uit. Een herbeleggende of accumulerende ETF houdt zulke inkomsten in het fonds en belegt ze opnieuw volgens het beleid. [4]
Bij herbeleggen blijft meer geld in de belegging, maar ontstaat geen gratis extra rendement. Bij een uitkerend fonds kun je een ontvangen bedrag zelf herbeleggen of gebruiken. Vergelijk beide daarom op totaalresultaat, dus inclusief uitkeringen.
De fiscale behandeling volgt niet uitsluitend uit het woord accumulerend of uitkerend. Er kunnen belastingen op fondsniveau en bij de belegger spelen. Een herbeleggend fonds is niet automatisch belastingvrij. Controleer voor je eigen situatie de toepasselijke regels.
Fysieke en synthetische uitvoering
Een fysiek fonds kan de onderliggende effecten daadwerkelijk kopen. Soms koopt het alle onderdelen van een index, soms een representatieve selectie. Bij synthetische uitvoering kan het fonds derivaten gebruiken om het gewenste rendement te verkrijgen. Daarmee komen onder meer de afspraken met tegenpartijen in beeld. [3]
Ook bij een fysiek fonds moet je de voorwaarden lezen, bijvoorbeeld wanneer effecten worden uitgeleend. De vraag is niet alleen welk etiket op het fonds staat, maar welke risico's en zekerheden bij de uitvoering horen.
Een Europees UCITS-fonds valt onder een regelkader voor beleggingsfondsen. Dat zegt iets over voorwaarden en toezicht, niet dat de waarde niet kan dalen. Controleer de officiële stukken van het specifieke fonds en pas geen regels uit een ander land automatisch toe op jouw product. [5]
Welke kosten je moet vergelijken
Een opgegeven jaarlijkse fondskostenratio, vaak TER genoemd, is slechts één onderdeel. Je kunt ook kosten betalen aan een broker, bij transacties of bij het wisselen van valuta. Daarnaast speelt de spread mee: het verschil tussen de prijs waartegen je kunt kopen en verkopen. [6]
Bij een fictieve constante fondswaarde van € 10.000 is 0,20 procent ongeveer € 20 per jaar. Bij € 100.000 is dat € 200. In werkelijkheid verandert de waarde en worden fondskosten doorgaans binnen het fonds verwerkt. Je ziet daarvoor dus niet noodzakelijk een aparte afschrijving op je betaalrekening.
Vergelijk niet alleen de TER, maar ook het werkelijke rendementsverschil met de gevolgde index. Dat verschil kan al verschillende kosten en uitvoeringseffecten bevatten. Tel dezelfde kosten niet nog eens bij een resultaat op dat al na die kosten is weergegeven.
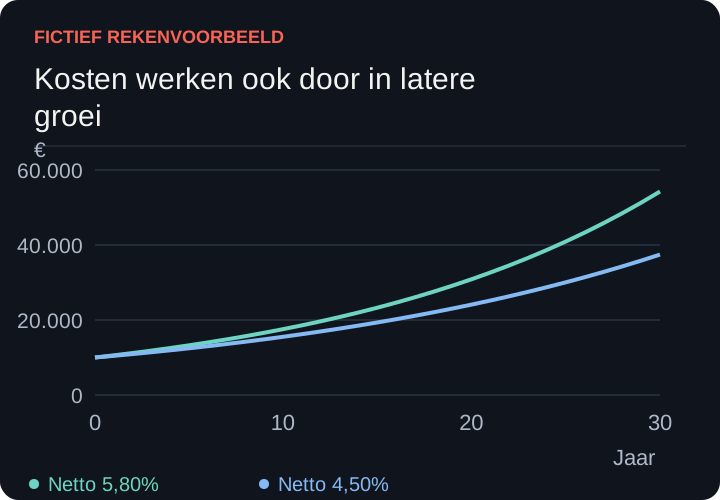
Een klein kostenverschil over dertig jaar
We beginnen fictief met € 10.000, zonder extra stortingen. De veronderstelde bruto groei is ieder jaar 6 procent. In een vereenvoudigd model trekken we daarvan respectievelijk 0,20 en 1,50 procentpunt jaarlijkse kosten af. Dat geeft rekenrendementen van 5,80 en 4,50 procent. Belasting is niet meegenomen.
| Scenario | Vereenvoudigde netto jaargroei | Eindbedrag na 30 jaar |
|---|---|---|
| Jaarlijkse kosten 0,20 procent | 5,80 procent | € 54.271 |
| Jaarlijkse kosten 1,50 procent | 4,50 procent | € 37.453 |
Het berekende verschil is ongeveer € 16.818. Dat ontstaat niet alleen door betaalde kosten, maar ook doordat het verdwenen bedrag niet meer kan doorgroeien. De constante opbrengsten zijn uitsluitend rekenaannames. Het model beschrijft geen bestaand fonds en geen gegarandeerde uitkomst.
Kosten zijn belangrijk, maar een goedkoper fonds met een heel ander risico is niet automatisch de betere vergelijking. Vergelijk eerst beleid en blootstelling, en beoordeel daarna de totale kosten.
Valuta en ingewikkelde varianten
Een fonds dat je in euro's koopt, kan nog steeds beleggen in buitenlandse ondernemingen en valuta. De handelsvaluta op het scherm neemt dat risico niet vanzelf weg. Een afgedekte uitvoering probeert bepaald valutarisico te beperken en kan daarvoor extra kosten en eigen voorwaarden hebben. [3]
Wees ook terughoudend met hefboom- en inverse producten als je een eenvoudige langetermijnbelegging zoekt. Sommige sturen op een veelvoud of omgekeerde beweging per dag. Hun resultaat over een langere periode kan daardoor anders uitpakken dan een simpel veelvoud van de indexbeweging. [7]
Andere beursproducten, zoals ETN's of bepaalde grondstoffenproducten, hebben een andere structuur. De brede verzamelnaam ETP maakt ze niet gelijk aan een gewoon gespreid aandelenfonds. Controleer de juridische productvorm in plaats van op een verkorte naam in een app te vertrouwen.
Een ETF begrijpen voordat je kiest
Noteer de doelstelling, onderliggende markt, belangrijkste posities, kosten en uitkeringsvorm. Controleer het unieke identificatienummer van het product, de ISIN. Een beurscode kan per handelsplaats verschillen en een fonds kan meerdere uitvoeringen hebben.
Lees het essentiële-informatiedocument en zo nodig het prospectus. Het informatiedocument helpt om kenmerken, risico's en kosten te vergelijken. Een risicoklasse of scenario is geen garantie dat jouw verlies beperkt blijft tot een genoemd bedrag. [8]
Een breed en begrijpelijk fonds kan passen bij iemand die voor lange tijd gespreid wil beleggen. Het vervangt geen noodbuffer en is niet geschikt omdat het woord ETF erop staat. De inhoud, jouw doel en je vermogen om dalingen te dragen blijven bepalend.
Bronnen en verder lezen
Broninformatie gecontroleerd op 16 november 2026. Rekencijfers zijn fictief. Amerikaanse bronnen worden alleen gebruikt voor algemene fondswerking; Nederlandse fiscale en juridische gevolgen moet je afzonderlijk beoordelen.
[1] Investor.gov SEC — De werking van ETFs
[2] Investor.gov SEC — Actief en passief beheerde fondsen
[3] iShares — ETF structuur en risico
[4] iShares — Herbeleggen of uitkeren
[5] ESMA — Kosten beleid en informatie bij beleggingsfondsen
[6] AFM — Soorten beleggingskosten