Grip op je geld begint met weten wat er binnenkomt, wat al een bestemming heeft en wat je werkelijk overhoudt. Daar heb je geen ingewikkeld systeem voor nodig. Een overzicht dat je bijhoudt is nuttiger dan een uitgebreide spreadsheet die je na een week niet meer opent.
De vijf tips hieronder vormen een praktische volgorde. Ze helpen om van losse bankafschriften naar een haalbaar plan te gaan. Je hoeft niet direct een perfect budget te hebben; begin met echte bedragen en pas het plan aan wanneer je ziet waar het schuurt.
1 Maak een overzicht van je hele jaar
Verzamel je inkomsten en uitgaven uit bankafschriften, rekeningen en contracten. Kijk niet alleen naar de laatste maand. Verzekeringen, onderhoud en andere periodieke kosten kunnen anders buiten beeld blijven. Een begroting laat zien of je over een periode uitkomt. [1]
Noteer netto-inkomsten waarvan je redelijkerwijs kunt uitgaan. Een incidentele meevaller is iets anders dan een vast maandelijks bedrag. Bij wisselend inkomen helpt het om ook een ongunstige maand te bekijken in plaats van alleen met het jaargemiddelde te rekenen.
Groepeer uitgaven bijvoorbeeld als vaste lasten, dagelijkse uitgaven en kosten waarvoor je reserveert. Tel betalingen niet dubbel. Een overboeking naar je eigen spaarpot is geen extra aankoop naast de rekening die je later uit dat potje betaalt.
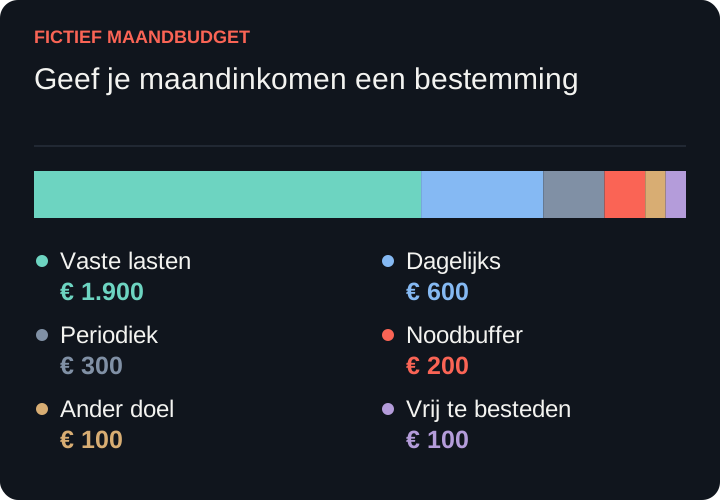
Hieronder staat een fictieve maandverdeling. De bedragen zijn geen norm voor een huishouden. Een werkelijke begroting moet passen bij je eigen inkomen, woning en afspraken.
| Bestemming | Bedrag per maand |
|---|---|
| Netto huishoudinkomen | € 3.200 |
| Vaste lasten en bestaande verplichtingen | € 1.900 |
| Dagelijkse uitgaven | € 600 |
| Reservering voor bekende periodieke kosten | € 300 |
| Opbouw noodbuffer | € 200 |
| Ander toekomstdoel | € 100 |
| Vrij te besteden binnen het plan | € 100 |
De bestemmingen tellen op tot € 3.200. Het toekomstdoel hoeft geen belegging te zijn. Als er betalingsachterstanden of onvoldoende reserve zijn, kan dat bedrag daar eerst naartoe. Zijn de werkelijke kosten hoger, dan moet de verdeling veranderen; het voorbeeld lost een tekort niet op.
2 Geef jaarlijkse kosten iedere maand een plaats
Een rekening die maar eenmaal per jaar komt, is niet onvoorzien omdat zij deze maand niet op je afschrift stond. Maak een lijst van voorzienbare kosten en deel het benodigde jaarbedrag door twaalf. Zo zie je welke ruimte in je maandbudget al is gereserveerd.
Stel dat je € 1.800 per jaar verwacht nodig te hebben voor een combinatie van bekende uitgaven. Dan reserveer je € 150 per maand. Komt de rekening al over drie maanden terwijl je nog niets hebt gespaard, dan is € 150 per maand tijdelijk onvoldoende. Je moet ook de betaaldatum meenemen.
Gebruik desgewenst afzonderlijke spaarpotten voor onderhoud, vakantie of belastingen die je zelf moet betalen. Te veel potjes kan het onoverzichtelijk maken. Kies categorieën die je helpen beslissen, niet voor iedere kleine aankoop een apart systeem.
Maak geplande kosten niet allemaal gelijkwaardig. Noodzakelijk onderhoud, een verzekeringsrekening en een vakantie hebben verschillende prioriteiten. Bij een tekort moet duidelijk zijn wat kan worden aangepast of uitgesteld. Dit is een praktische toepassing van begroten over meerdere maanden. [1]
3 Bouw een buffer op die bij je huishouden past
Een buffer helpt bij onverwachte noodzakelijke uitgaven. Het passende bedrag hangt onder meer af van je woonsituatie, huishouden en auto. De BufferBerekenaar van het Nibud kan daarvoor een richtlijn geven. Een reserve voor inkomensverlies vraagt daarnaast een eigen afweging. [2]
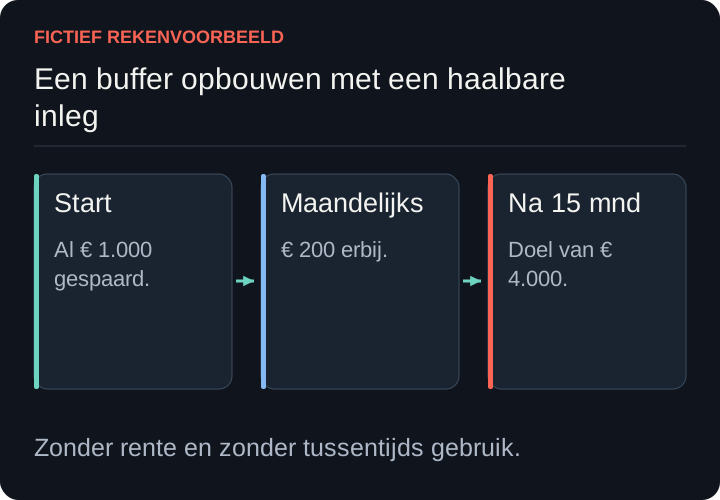
Maak een eerste doel dat haalbaar is. Stel fictief dat je een buffer van € 4.000 wilt opbouwen, al € 1.000 hebt en € 200 per maand kunt sparen. Zonder rente en zonder tussentijds gebruik duurt het vijftien maanden om het ontbrekende bedrag van € 3.000 bij elkaar te krijgen.
Gebruik je € 600 voor een noodzakelijke reparatie, dan loopt het doel in dit voorbeeld drie maanden op. Dat betekent niet dat de buffer heeft gefaald. Hij heeft de uitgave opgevangen. Neem het aanvullen vervolgens weer op in je plan.
Houd dit geld bereikbaar en scheid het in je eigen administratie van lange-termijndoelen. Een buffer die volledig in een schommelende belegging zit, kan juist op het verkeerde moment te klein zijn.
4 Pak dure schulden en terugkerende verspilling aan
Zet per schuld het openstaande bedrag, de rente, maandbetaling en voorwaarden op een rij. Betaal noodzakelijke verplichtingen op tijd en beoordeel welke dure schuld daarna extra aandacht vraagt. Als je niet aan de afspraken kunt voldoen, neem vroeg contact op met de aanbieder en vraag zo nodig hulp. [3]
Een eenvoudige rekensom maakt de kosten zichtbaar. Op een fictieve constante schuld van € 2.000 is 12 procent rente ongeveer € 240 per jaar, zonder aflossing of bijkomende kosten. Dat is geen volledige kredietberekening: in werkelijkheid veranderen saldo, looptijd en eventuele kosten.
Geld aan een onzekere belegging blootstellen terwijl zo'n dure schuld doorloopt, is vaak een kwetsbare keuze. Houd wel een bruikbare reserve over en controleer de voorwaarden voordat je extra aflost. Niet iedere schuld heeft dezelfde urgentie of consequenties.
Loop daarnaast abonnementen en andere vaste kosten langs. Twee ongebruikte abonnementen van samen € 25 per maand kosten € 300 per jaar. Schrap niet blind noodzakelijke dekking of een bruikbare dienst. Vergelijk prijs, voorwaarden en de functie die je werkelijk nodig hebt.
Een structureel tekort is niet altijd met kleine besparingen op te lossen. Bekijk dan ook inkomen, grote woon- of vervoerslasten en regelingen waarop je mogelijk recht hebt. Bij geldproblemen kan de gemeente helpen met het zoeken naar een oplossing. [4]
5 Automatiseer je basis en plan een vast controlemoment
Laat gereserveerde bedragen na ontvangst van het inkomen naar de juiste potten gaan. Zorg dat op de betaalrekening voldoende blijft voor komende incasso's. Automatiseren helpt alleen wanneer de bedragen en betaaldata op elkaar aansluiten.
Plan een kort wekelijks moment voor nieuwe rekeningen en een maandelijkse controle van je plan. Bekijk of je dagelijkse uitgaven binnen de gekozen ruimte blijven en of er iets verandert aan inkomen of kosten. Een budget dat maandenlang niet meer bij de werkelijkheid past, moet worden aangepast.
Bespreek binnen een huishouden wie betalingen controleert en welke uitgaven gezamenlijk zijn. Maak belangrijke documenten terugvindbaar en houd accounttoegang zorgvuldig. Je hoeft niet ieder bedrag samen te beslissen, maar afspraken moeten begrijpelijk zijn voor iedereen die ervan afhankelijk is.
Gebruik meevallers bewust. Een deel kan naar reserve, een achterstand of een doel, en een deel kan vrij besteedbaar blijven als dat past. Je plan is gemakkelijker vol te houden wanneer het ruimte bevat voor normaal dagelijks leven. De checklist van Wijzer in geldzaken helpt om ook administratie en terugkerende controles mee te nemen. [5]
Bronnen en verder lezen
Broninformatie gecontroleerd op 16 november 2026. De begroting en rekenvoorbeelden zijn fictief en geen normbudget. Het stappenplan is door AQIRON uitgewerkt als algemene uitleg voor huishoudens.
[1] Nibud — Inkomsten uitgaven en een gemiddelde begroting
[2] Nibud — Wat de BufferBerekenaar wel en niet meeneemt
[3] AFM — Wat te doen bij betalingsproblemen
[4] Rijksoverheid — Een overzicht bij geldzorgen of schulden