Sparen en beleggen hebben verschillende taken. Spaargeld helpt je om rekeningen te betalen en onverwachte uitgaven op te vangen. Beleggen kan passen bij een doel op langere termijn, maar de waarde kan onderweg en op het moment van verkoop tegenvallen. Voor veel huishoudens is de nuttigste keuze daarom een combinatie, met een duidelijke bestemming voor ieder deel van het geld.
Begin met drie vragen: waarvoor is het geld bedoeld, wanneer heb je het nodig en hoeveel verlies kun je financieel dragen? Het hoogste percentage in een advertentie geeft daarop geen antwoord. Hieronder vergelijken we sparen en beleggen met fictieve bedragen en rendementen, zodat je ziet hoe de berekening werkt.
Eerst je buffer en geplande uitgaven
Een buffer is geld voor onverwachte noodzakelijke kosten. Een kapotte wasmachine of een urgente autoreparatie moet je kunnen betalen zonder een belegging op een ongunstig moment te verkopen. De passende hoogte verschilt per huishouden. Een eigen woning, auto en gezinsgrootte beïnvloeden wat je mogelijk moet opvangen. [1]
Geplande uitgaven vragen een eigen pot. Als je volgend jaar € 3.000 nodig hebt voor onderhoud, is dat bedrag niet vrij beschikbaar om lang te beleggen. Reserveer het ook wanneer je betaalrekening er vandaag ruim uitziet.
Daarnaast kan een reserve voor tijdelijk minder inkomen nodig zijn. Dat is een andere vraag dan de kosten van een defect apparaat. Breng in kaart hoeveel van je uitgaven zouden doorgaan als je inkomen terugvalt, en welke andere inkomsten of voorzieningen je dan hebt.
Wat sparen biedt
Op een vrij opneembare spaarrekening kun je normaal gesproken bij je geld wanneer je het nodig hebt. De rente kan veranderen. Bij een spaardeposito zet je geld voor een afgesproken periode vast. Daar kunnen een vaste rente en beperkingen op tussentijds opnemen bij horen. Bereikbaarheid is dus onderdeel van de keuze.
Voor tegoeden die onder de Nederlandse Depositogarantie vallen, geldt bescherming tot € 100.000 per persoon per bank. Meerdere rekeningen en merknamen van dezelfde bank tellen samen. Controleer welk garantiestelsel op jouw bank en rekening van toepassing is. Deze bescherming geldt niet voor koersverlies op beleggingen. [2]
Een spaarrekening kan je nominale bedrag beschermen tegen een bankfaillissement binnen de voorwaarden van die garantie. Dat beschermt je niet tegen stijgende prijzen. Als je rente lager is dan de inflatie, neemt de koopkracht van het bedrag af.
Wat beleggen kan toevoegen
Bij beleggen koop je bijvoorbeeld aandelen of een belang in een beleggingsfonds. Je resultaat hangt af van de ontwikkeling van de onderliggende beleggingen, ontvangen inkomsten en kosten. Het staat niet vooraf vast. Een goed jaar kan worden gevolgd door een forse daling.
De AFM benadrukt daarom het belang van een passend doel, een langere looptijd en geld dat je in die periode kunt missen. Hoeveel risico je wilt lopen en hoeveel je daadwerkelijk kunt dragen, zijn afzonderlijke vragen. [3]
Onze voorkeur voor een doel binnen enkele jaren is om beschikbaarheid zwaar te laten wegen. Bij een doel dat nog tien jaar of langer weg ligt, kun je onderzoeken of gespreid beleggen past bij het deel dat je kunt missen. Ook tien of twintig jaar geeft geen garantie op een positief resultaat. De termijn alleen maakt een belegging niet geschikt.
Een vergelijking met eenmalig € 10.000
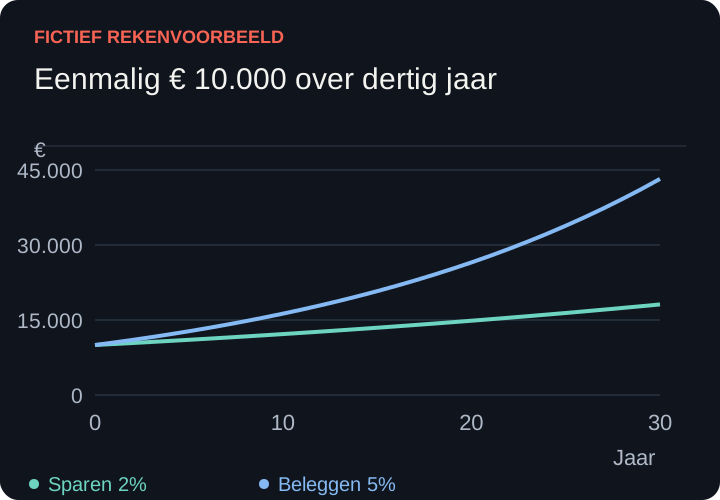
We rekenen met één storting van € 10.000 en geen extra inleg. Voor sparen nemen we ieder jaar 2 procent aan. Voor beleggen gebruiken we een vereenvoudigd jaarlijks resultaat van 5 procent na veronderstelde beleggingskosten. Belasting is niet meegerekend. Alle opbrengsten, inclusief eventuele uitkeringen, blijven in de pot.
Dit zijn rekenaannames, geen actuele aanbiedingen, verwachte beursrendementen of rente die je dertig jaar kunt vastzetten. Vooral de rechte groeilijn van het beleggingsvoorbeeld komt in werkelijkheid niet voor.
| Looptijd | Sparen bij jaarlijks 2 procent | Beleggen bij jaarlijks 5 procent |
|---|---|---|
| 10 jaar | € 12.190 | € 16.289 |
| 20 jaar | € 14.859 | € 26.533 |
| 30 jaar | € 18.114 | € 43.219 |
De berekening is telkens het beginbedrag vermenigvuldigd met de jaarlijkse groeifactor voor ieder jaar. Na twintig jaar is dat voor sparen € 10.000 maal 1,02, twintig keer achter elkaar. Voor het andere scenario gebruiken we 1,05.
Het verschil wordt groter doordat ook eerdere opbrengsten opnieuw meetellen. Maar dat rekeneffect bewijst niet dat het beleggingsscenario zal worden gehaald. Een lager rendement, andere kosten of tussentijds verkopen geeft een andere uitkomst.
Wat inflatie met dezelfde bedragen doet
Inflatie betekent dat het algemene prijsniveau stijgt. Voor hetzelfde bedrag kun je dan gemiddeld minder kopen. Je persoonlijke uitgaven kunnen anders veranderen dan het gemiddelde, maar voor een vergelijking is koopkracht een nuttige aanvulling op het saldo. [4]
Stel uitsluitend voor dit voorbeeld dat de prijzen ieder jaar 2 procent stijgen. De € 14.859 uit het spaarscenario na twintig jaar heeft dan ongeveer dezelfde koopkracht als € 10.000 nu. De veronderstelde rente en inflatie heffen elkaar hier precies op, vóór belasting.
De € 26.533 uit het beleggingsscenario komt bij diezelfde inflatie neer op ongeveer € 17.856 in geld van nu. Daarvoor delen we het eindbedrag door de prijsstijging over twintig jaar. Dat laat het verschil zien tussen een hoger saldo en wat je er werkelijk mee kunt betalen. Het blijft een fictief scenario.
Wat maandelijks inleggen kan doen
Veel mensen beginnen niet met een groot bedrag. Daarom rekenen we ook met € 200 aan het einde van iedere maand, zonder beginvermogen. Bij 0 procent opbrengst is de uitkomst gelijk aan je totale inleg. Voor de andere kolommen gebruiken we opnieuw 2 en 5 procent als gelijkblijvende effectieve jaaropbrengst, zonder belasting.
| Periode | Totale eigen inleg | Eindwaarde bij 2 procent | Eindwaarde bij 5 procent |
|---|---|---|---|
| 10 jaar | € 24.000 | € 26.519 | € 30.873 |
| 20 jaar | € 48.000 | € 58.846 | € 81.161 |
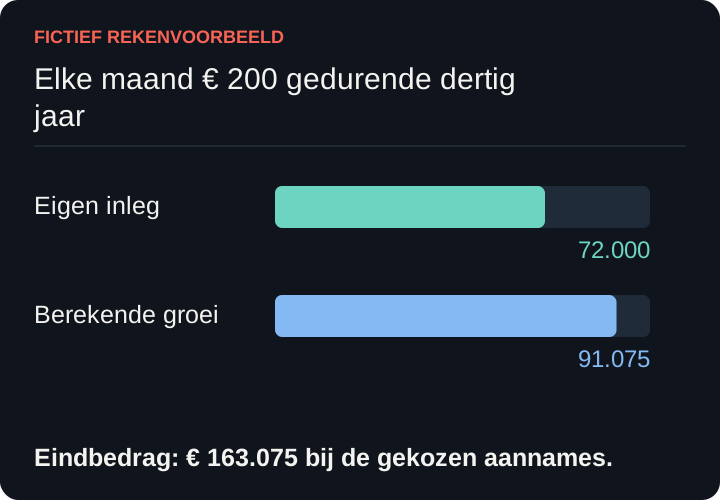
| 30 jaar | € 72.000 | € 98.253 | € 163.075 |
Voor deze berekening is de maandopbrengst zo gekozen dat twaalf maanden samen precies de veronderstelde jaaropbrengst vormen. We delen 5 procent dus niet simpelweg door twaalf. Iedere nieuwe storting telt pas vanaf het moment van inleggen mee.
De bedragen zijn afgerond op hele euro's. In het scenario van dertig jaar bij 5 procent bestaat ongeveer € 72.000 uit eigen inleg en € 91.075 uit berekende groei. Werkelijke resultaten kunnen veel lager zijn. Het belangrijkste deel dat je zelf kunt organiseren, is een haalbare en vol te houden inleg.
Een daling kan je planning veranderen
Een belegging van € 10.000 die 40 procent daalt, is nog € 6.000 waard. Om terug te komen op € 10.000 is daarna ongeveer 66,7 procent stijging nodig. Een daling en stijging van hetzelfde percentage heffen elkaar niet op.
Heb je precies op dat moment het geld nodig voor een verhuizing, dan kun je niet onbeperkt wachten op herstel. Ook als je niets verkoopt, is de lagere waarde wel degelijk relevant: ze beïnvloedt je mogelijkheden en de haalbaarheid van je doel.
Met een aparte buffer verminder je de kans dat een huishoudelijke tegenvaller tot gedwongen verkoop leidt. Spreiding over meerdere beleggingen kan afhankelijkheid van één onderneming verminderen, maar houdt een brede marktdaling niet tegen.
Kosten en belasting horen bij de vergelijking
Bij beleggen kun je kosten betalen voor het product, de rekening, transacties en andere dienstverlening. Ze drukken je resultaat, ook als de koersen tegenvallen. Kijk naar het totaal en niet alleen naar de opvallendste tariefregel. [5]
Spaargeld en gewone privébeleggingen kunnen relevant zijn voor box 3. De uitwerking hangt onder meer af van het belastingjaar, je totale vermogen, schulden en persoonlijke omstandigheden. De Belastingdienst maakt bovendien onderscheid tussen banktegoeden en beleggingen. De voorbeelden hierboven zijn daarom nadrukkelijk vóór belasting; ze zijn geen netto voorspelling voor jouw situatie. [6]
Controleer de actuele regels wanneer je een concrete berekening maakt. Trek niet één vast belastingpercentage rechtstreeks van een verondersteld jaarlijks rendement af zonder te controleren hoe de regeling werkt.
Een praktische manier om te kiezen
Geef ieder spaardoel een bedrag en een datum. Houd geld voor onverwachte kosten en nabije plannen beschikbaar. Onderzoek pas daarna welk bedrag gedurende lange tijd kan schommelen zonder dat je dagelijkse financiën in gevaar komen.
Laat ook aflossen onderdeel van de afweging zijn. Dure schulden kunnen meer rente kosten dan je redelijkerwijs met sparen of beleggen wilt proberen te verdienen. Houd wel voldoende beschikbare reserve en controleer eventuele voorwaarden van extra aflossen. Het Nibud heeft hiervoor een keuzehulp die sparen, aflossen en beleggen naast elkaar zet. [7]
Sparen is geen mislukte vorm van beleggen. Het vervult een andere functie. Beleggen kan onderdeel zijn van vermogensopbouw als het doel, de termijn en het risico passen. Je hoeft niet al je geld volgens dezelfde methode te behandelen.
Bronnen en verder lezen
Broninformatie gecontroleerd op 16 november 2026. Alle bedragen en rendementspercentages in de voorbeelden zijn fictieve rekenaannames. Deze uitleg is algemene financiële informatie en geen persoonlijk beleggingsadvies.
[1] Wijzer in geldzaken — Sparen voor onverwachte uitgaven
[2] DNB — Tot welk bedrag is je geld beschermd
[3] AFM — Praktische checklist bij beleggen
[4] DNB — Inflatie en koopkracht