Volledig risicoloos vermogen opbouwen bestaat niet. Spaargeld kan koopkracht verliezen, beleggingen kunnen dalen en vastgezet geld kan onbereikbaar zijn wanneer je het nodig hebt. Een verstandig plan probeert daarom niet ieder risico weg te beloven, maar voorkomt dat één tegenvaller je hele financiële situatie ontregelt.
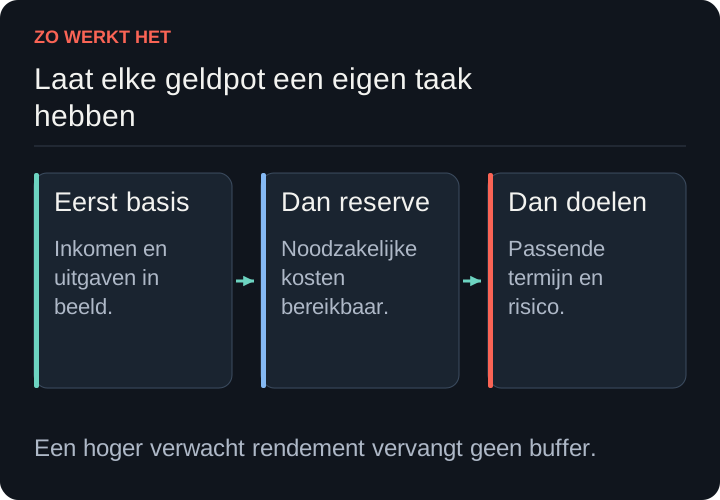
Het uitgangspunt is een betaalbare huishouding met voldoende reserve. Daarna kun je sparen, aflossen en eventueel beleggen elk een passende taak geven. Je hoeft geen maximale beursopbrengst te behalen om financieel sterker te worden. Een haalbare inleg en het vermijden van grote fouten tellen zwaar mee.
Maak duidelijk wat veiligheid voor jou moet betekenen
Bedoel je met veilig dat het saldo niet mag dalen? Dat je altijd toegang tot geld hebt? Of dat je doel over twintig jaar een redelijke kans krijgt? Deze wensen vragen verschillende oplossingen.
Een deposito kan duidelijkheid geven over rente en looptijd, maar is niet altijd vrij opneembaar. Een gespreide belegging kan bij een lange termijn passen, maar kan op korte termijn veel minder waard worden. Een grote buffer kan rust geven en tegelijk minder koopkrachtgroei opleveren dan je hoopt.
Beschrijf daarom per doel de benodigde uitkomst, de datum en hoeveel tegenvallers je kunt opvangen. Een noodzakelijke uitgave op een vaste datum vraagt meer zekerheid dan een doel dat je kunt uitstellen of verlagen. Dat is belangrijker dan jezelf alleen een voorzichtig of offensief type belegger noemen. [1]
Begin bij een overschot dat werkelijk bestaat
Vermogen opbouwen begint met wat je na alle normale en voorzienbare kosten kunt behouden. Tel jaaruitgaven, vervanging en onderhoud mee. Anders lijkt een bedrag beschikbaar dat later alsnog nodig is voor een rekening.
Met € 150 per maand bouw je zonder rendement in vijf jaar € 9.000 op. Bij € 300 per maand is dat € 18.000. Dat eenvoudige verschil laat zien hoeveel invloed je inleg heeft. Het zegt niet dat iedereen zomaar € 150 extra kan besparen.
Als de ruimte ontbreekt, ligt de eerste verbetering bij inkomen en uitgaven. Meer beleggingsrisico nemen om een te kleine inleg te compenseren kan juist een groter gat veroorzaken. Gebruik de bestaande financiële basis als vertrekpunt, niet het eindbedrag dat je graag op een grafiek wilt zien.
Houd reserve buiten je beleggingen
Maak geld voor onverwachte kosten en voor nabije noodzakelijke plannen apart beschikbaar. Een huishoudelijke buffer is bedoeld om problemen op te vangen, niet om een aantrekkelijk rendement te tonen. Beoordeel daarnaast of je tijdelijk minder inkomen kunt dragen. [2]
Een reserve voorkomt niet iedere tegenvaller, maar verkleint de kans op gedwongen verkoop. Dat is vooral nuttig wanneer een dalende beurs samenvalt met onzekerheid over je werk of inkomen.
Controleer bij spaargeld welk depositogarantiestelsel geldt. De Nederlandse garantie beschermt onder voorwaarden tot € 100.000 per persoon per bank; rekeningen bij verschillende merknamen van dezelfde bank worden samen bekeken. Een saldo bij een tussenpartij of een belegging in een geldmarktfonds is niet automatisch een beschermd banktegoed op jouw naam. [3]
Kijk bij sparen niet alleen naar rente. Bereikbaarheid, voorwaarden en de betrouwbaarheid van de administratieve route zijn eveneens relevant. Een fractie meer rente weegt niet vanzelf op tegen voorwaarden die niet bij je doel passen.
Vergelijk aflossen met onzekere opbrengsten
Aflossen kan rentekosten verlagen. De grootte van dat voordeel hangt af van de schuld, fiscale gevolgen en eventuele kosten of beperkingen. Bij een dure consumptieve schuld verdient die afweging meestal eerder aandacht dan extra speculatief beleggen.
Bij een hypotheek spelen ook andere vragen: hoeveel reserve blijft over, kun je kosteloos extra aflossen en wat betekent het voor je netto rentelast? Geld in de woning is doorgaans minder direct beschikbaar dan een spaarpot. Een lagere schuld en beschikbare financiële ruimte zijn allebei waardevol.
Vergelijk een contractuele rentebesparing niet alsof die gelijk is aan een gehoopt beursrendement. Het tweede kan tegenvallen of negatief zijn. De keuzehulp van het Nibud kan ondersteunen bij de volgorde tussen sparen, aflossen en beleggen. [4]
Beperk concentratie voordat je rendement zoekt
Wie wil beleggen, moet eerst bekijken waar het risico vandaan komt. Een groot belang in één aandeel, één sector of één cryptomunt maakt je resultaat afhankelijk van een beperkt aantal ontwikkelingen.
Een breed gespreide portefeuille kan het risico van één onderneming verminderen. De samenstelling moet wel bij je doel passen. Meer namen kopen die vrijwel hetzelfde doen, levert minder risicospreiding op dan het aantal posities suggereert. Spreiding voorkomt ook geen gezamenlijke daling van markten. [5]
Tel belangen buiten de beleggingsrekening mee in je beoordeling. Wie in dezelfde sector werkt als waarin hij vrijwel alles belegt, kan tegelijk inkomen en vermogen geraakt zien worden. Een eigen woning is vermogen, maar ook geconcentreerd en niet onmiddellijk in kleine delen beschikbaar.
Voor een basisplan vinden wij eenvoud belangrijk: begrijp welke beleggingen je hebt, houd kosten inzichtelijk en voeg niets toe omdat het ingewikkeld of exclusief klinkt. Crypto, hefboom en actief handelen zijn geen noodzakelijke onderdelen van vermogensopbouw.
Een verdeling kan de daling beperken maar niet opheffen
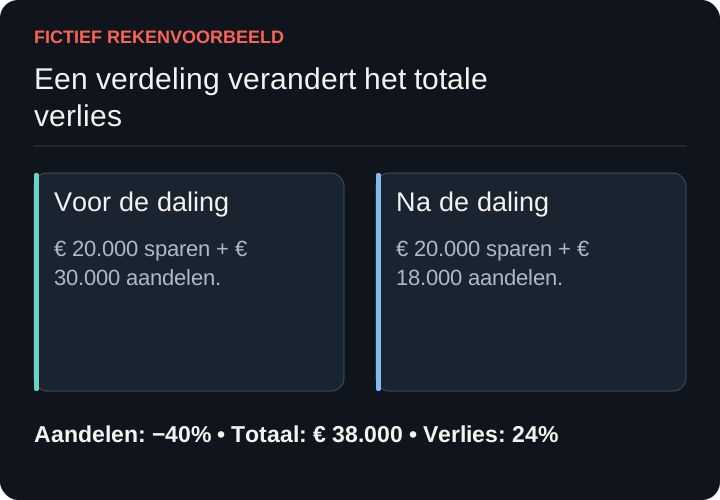
Neem een fictief totaal van € 50.000. Daarvan staat € 20.000 als spaargeld en € 30.000 in aandelenbeleggingen. Stel dat het spaargeld in deze korte periode gelijk blijft en het aandelendeel 40 procent daalt.
Het aandelenbelang wordt dan € 18.000. Samen met het spaargeld resteert € 38.000. Het totaalverlies is € 12.000, oftewel 24 procent. Volledig in hetzelfde dalende aandelenbelang zou € 50.000 nog € 30.000 waard zijn.
Dit is een rekenvoorbeeld, geen aanbevolen verdeling of voorspelde maximale daling. Je kunt niet uit deze ene uitkomst afleiden dat de gekozen mix veilig genoeg is. Een passende verdeling hangt af van je benodigde reserve, doel, termijn en mogelijkheden om verlies te dragen.
Obligaties zijn ook niet gelijk aan spaargeld. Bij een obligatie leen je geld aan een uitgever. De waarde kan onder meer dalen door hogere marktrente of problemen bij de uitgever. De looptijd, kredietwaardigheid en valuta maken verschil. [6]
Laat een vast ritme het plan ondersteunen
Een periodieke inleg uit je inkomen kan helpen om een plan uit te voeren zonder steeds een instapmoment te zoeken. Je koopt dan op verschillende momenten. Dat garandeert geen winst en is niet hetzelfde als bewijzen dat uitgesteld beleggen altijd beter is dan een beschikbaar bedrag ineens beleggen.
Maak de inleg betaalbaar en laat haar zakken wanneer je financiële ruimte verandert. Houd bij een keuze voor beleggen rekening met product- en dienstverleningskosten. Een kleine vaste transactie kan relatief duur zijn wanneer je weinig inlegt. [7]
Bekijk bijvoorbeeld jaarlijks of de verdeling nog bij je doel past. Sterk gestegen beleggingen kunnen een groter deel van het totaal vormen dan je oorspronkelijk wilde. Aanpassen heet herbalanceren. Je kunt daarvoor soms nieuwe inleg gebruiken in plaats van meteen te verkopen. Ook hierbij tellen kosten en eventuele fiscale gevolgen mee.
Bescherming van de rekening is geen bescherming van de koers
Controleer de identiteit van een aanbieder, de vergunning en de bewaarinrichting. Er bestaan regels en beschermingsmechanismen voor bepaalde problemen met een financiële instelling. Die zijn iets anders dan een verzekering tegen beleggingsverlies. [8]
Een goedgekeurd product of een bekende aanbieder neemt marktrisico niet weg. Ook een document met gunstige scenario's is geen belofte. Lees de risico's, kosten, looptijd en voorwaarden en vraag uitleg als je de constructie niet kunt volgen.
Hoge vaste opbrengsten zonder duidelijk risico verdienen extra onderzoek. Verplaats geen geld onder tijdsdruk en geef geen accounttoegang aan iemand die onverwacht contact opneemt. Maak je financiële plan niet afhankelijk van één tip, modelberekening of automatisch handelsprogramma.
Verminder kwetsbaarheid wanneer een doel dichterbij komt
Geld dat je over twintig jaar mogelijk wilt gebruiken, heeft een andere taak dan geld voor een verplichte betaling volgend jaar. Beoordeel daarom op tijd welk deel je minder wilt laten schommelen wanneer de datum nadert.
Je hoeft niet tot de laatste dag te wachten om de gewenste zekerheid te organiseren. Een geleidelijke aanpassing kan het risico op een ongunstig verkoopmoment verminderen. Daar kan tegenover staan dat je minder meedoet met verdere koersstijgingen. Kies op basis van je doel, niet op basis van spijt over achteraf gemiste winst.
Pensioenproducten, een woning en vrij beschikbaar vermogen hebben bovendien verschillende gebruiksvoorwaarden. Een fiscaal voordeel kan samengaan met beperkingen op opname. Bekijk de huidige regels en voorwaarden voordat je geld langdurig vastzet. Controleer bij een concreet plan ook de behandeling van spaargeld en beleggingen in het relevante belastingjaar. [9]
Een plan dat je kunt blijven uitvoeren
Schrijf op waarvoor je opbouwt, welke reserve beschikbaar blijft en hoeveel je normaal kunt inleggen. Noteer vervolgens welk verlies je kunt dragen en wanneer je opnieuw kijkt. Stel bij een grote verandering in inkomen, gezin of doel het plan opnieuw vast.
Bescherm in je plan de noodzakelijke uitgaven, neem alleen risico dat je begrijpt en houd ruimte voor tegenvallers. Vermogen opbouwen blijft onzeker. Een bruikbaar plan moet daarom ook uitvoerbaar zijn wanneer de markt tegenvalt of je tijdelijk minder kunt inleggen.
Bronnen en verder lezen
Broninformatie gecontroleerd op 16 november 2026. De voorbeelden zijn fictief en schrijven geen portefeuille voor. De tekst biedt algemene financiële uitleg; bij een persoonlijk plan kunnen aanvullende fiscale, pensioen- of adviesvragen relevant zijn.
[1] AFM — Past beleggen bij je doel en risico
[2] Wijzer in geldzaken — Sparen voor onverwachte uitgaven
[3] DNB — Depositogarantie en de voorwaarden
[4] Nibud — Sparen aflossen of beleggen
[5] AFM — Een verstandige basis bij zelf beleggen
[6] Rabobank — Staatsobligaties en hun risico's